Seimo socialdemokratų frakcijos seniūnė Orinta Leiputė aiškiai pareiškė nepritarimą siūlymui grąžinti PVM lengvatą maitinimo verslui, teigdama, kad vienai veiklos rūšiai neturėtų būti taikoma išimtis. Ši pozicija išryškėjo viešose politikos diskusijose, kur svarstomi įvairūs pasiūlymai, siekiant palengvinti restoranų ir kavinių padėtį augančių sąnaudų fone.
Kontekstas ir pagrindinės pozicijos
Po pandemijos 2021–2024 metais maitinimo sektoriui buvo taikytas sumažintas 9 proc. PVM tarifas, tačiau šis laikinas sprendimas buvo atšauktas ir šiuo metu taikomas standartinis 21 proc. tarifas. Lietuvos viešbučių ir restoranų asociacija siūlo nuo 2028 metų įvesti 12 proc. PVM lengvatą sektoriui, motyvuodama, kad „sektorius dabar yra ant išgyvenimo ribos“.
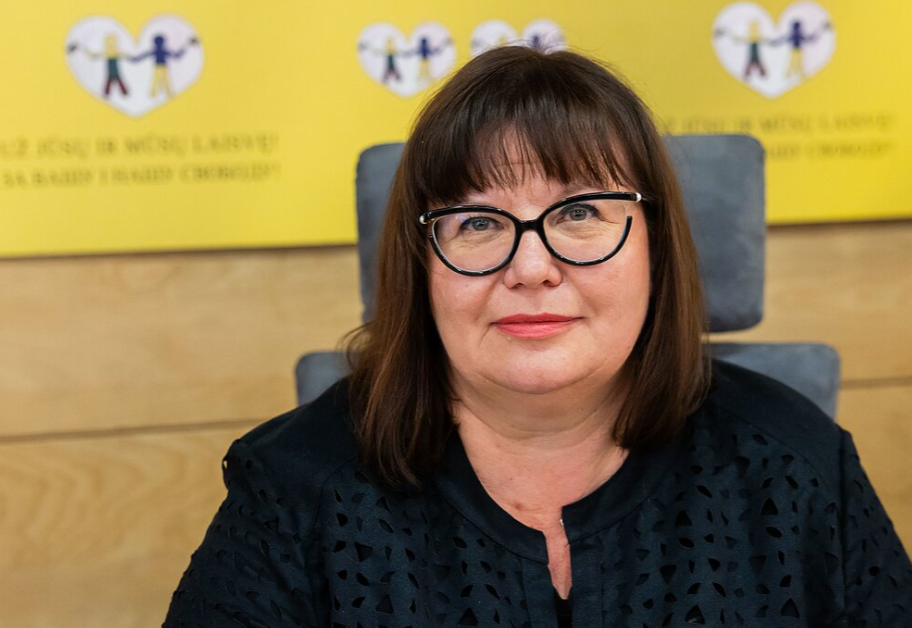
Orinta Leiputė savo interviu pabrėžė atsargumą: „Aš nemanyčiau, kad reikėtų kažkuriai vienai verslo rūšiai taikyti išimtį. Po pandemijos vis tik buvo priimtas sprendimas ir nemanau, kad reikėtų prie jo grįžti”, – Žinių radijui trečiadienį teigė O. Leiputė.
Ji taip pat atkreipė dėmesį į argumentų stoką ir frakcijos diskusijų trūkumą: „Kad jiems labai blogai, man bent jau kol kas argumentų nepakanka. Ir frakcijoje mes diskusijų pastaruoju metu neturėjome. Mes diskutavome su ūkininkais, diskutavome su kitų veiklos sričių atstovais, tačiau dėl šios lengvatos keitimo mes tikrai nesame sprendę”, – sakė O. Leiputė.
Ekonominiai ir fiskaliniai aspektai
Sprendimas sumažinti PVM turi tiesioginį poveikį valstybinėms pajamoms. Mažesnis tarifas reiškia mažesnes mokesčių įplaukas, kurias reikėtų kompensuoti kitais būdais arba mažinant išlaidas. Finansų viceministras anksčiau yra teigęs, kad per pandemiją įvesta lengvata buvo laikina ir jos grąžinti nesvarstoma, pabrėždamas, kad mokesčių lengvatos turi būti taiklios ir duoti matomą efektą.
Ekonomikos ir inovacijų ministras taip pat yra pastebėjęs, kad sektoriaus padėtis stebima, tačiau kol kas konkrečių lengvatų pažadų nėra.
Be to, reikėtų įvertinti, ar PVM mažinimas tiesiogiai sumažintų kainas vartotojams, ar didžioji suma būtų skiriama verslo sąnaudoms padengti.
Galimos alternatyvos ir pasekmės
Vietoje bendros PVM lengvatos galimi kitokie sprendimai: tikslinė parama mažoms ar labiausiai nukentėjusioms įmonėms, subsidijos darbo užmokesčiui, energetikos sąnaudų kompensacijos arba laikinų mokesčių atidėjimų mechanizmai. Tokie instrumentai gali būti ekonomiškai efektyvesni ir mažiau našta valstybės biudžetui nei plačiai taikoma PVM nuolaida.
Reikšmingas ir politinis aspektas: vienos šakos išskirtinumas gali sukelti precedento baimę kitoms sektoriams reikalauti panašių išlygų, o tai apsunkintų mokesčių politikos valdymą. Todėl sprendimai turi būti pagrįsti duomenimis, poveikio vertinimais ir viešais diskusijų procesais.
Galutinis sprendimas priklausys nuo tolesnių ekonominių duomenų, biudžeto galimybių ir politinės valios. Kol kas diskusija išlieka atvira, o įvairios suinteresuotosios šalys tęs derybas dėl tinkamiausio palaikymo mechanizmo maitinimo sektoriui.